Ir al contenido
Resumen ejecutivo
El mercado mundial de conectores submarinos está experimentando un crecimiento sin precedentes, impulsado por la expansión de las instalaciones eólicas marinas, la exploración de petróleo y gas en aguas profundas y el aumento de la infraestructura de telecomunicaciones submarinas. Este exhaustivo análisis de mercado examina las trayectorias de crecimiento, la dinámica regional, el panorama competitivo y las oportunidades de inversión hasta el año 2032.
Datos clave del mercado:
| Sistema métrico | 2026 | 2032 (Previsión) | Tasa de crecimiento anual compuesto |
|---|---|---|---|
| Tamaño del mercado | $2.84 mil millones | $4.92 mil millones | 9.6% |
| Segmento de energía eólica marina | 1.490 millones | $ 1.850 millones | 13.0% |
| Oil & Gas Segment | $1.12 mil millones | 1 TP 4 T 1.580 millones | 5.9% |
| Telecomunicaciones | 1.042 millones | 1.042 millones | 9.9% |
| Cuota de Asia-Pacífico | 38% | 45% | – |
Aspectos destacados de la inversión:
- La energía eólica marina es el segmento de más rápido crecimiento (131 % de tasa de crecimiento anual compuesto)
- La región de Asia-Pacífico lidera el mercado con una cuota de 381 TP3T, que se prevé que aumente hasta los 451 TP3T en 2032
- Los conectores Wet-mate registran la tasa de crecimiento más alta (15,21 % de tasa de crecimiento anual compuesta)
- Los conectores híbridos de alimentación y datos están ganando un gran impulso
- Se prevé una consolidación estratégica entre los fabricantes de tamaño medio
Capítulo 1: Panorama general del mercado
1.1 Definición y alcance del mercado
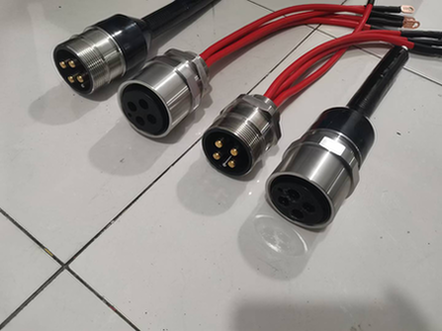
Conectores subacuáticos Son dispositivos electromecánicos especializados diseñados para establecer conexiones eléctricas, ópticas o híbridas fiables en entornos sumergidos. Estos componentes críticos permiten la transmisión de energía, la comunicación de datos y el procesamiento de señales en diversas aplicaciones submarinas.
Segmentación del mercado:
Por tipo de producto:
– Dry-mate connectors (mated in dry conditions)
– Wet-mate connectors (mated underwater by divers or ROVs)
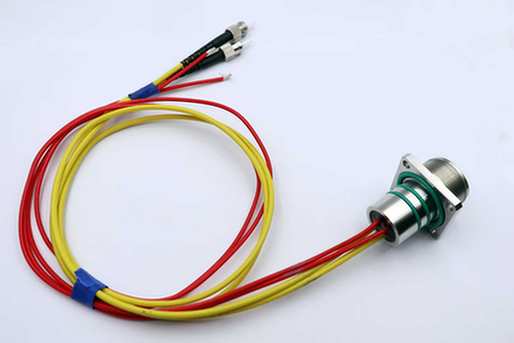
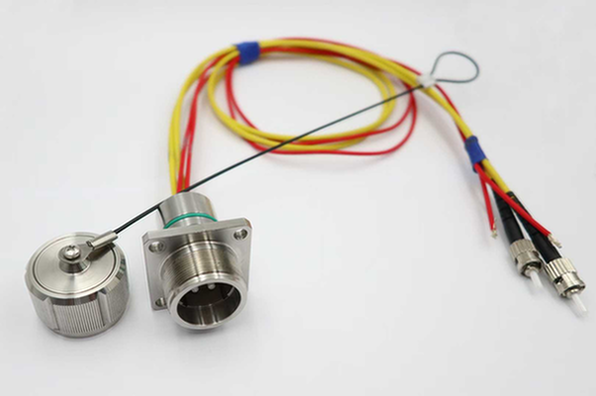
– Hybrid connectors (combining power, data, and fiber optics)
Por aplicación:
– Offshore wind energy
– Oil & gas exploration and production
– Telecommunications and cable networks
– Defense and naval systems
– Scientific research and monitoring
– Aquaculture and marine farming
Por nivel de dificultad:
– Shallow water (<200m)
– Medium depth (200-1,000m)
– Deep water (1,000-3,000m)
– Ultra-deep (>3,000m)
1.2 Tamaño del mercado y trayectoria de crecimiento
Tamaño del mercado mundial (2026-2032):
| Año | Tamaño del mercado (USD) | Crecimiento interanual | Factores clave |
|---|---|---|---|
| 2026 | $2.84 mil millones | 8.2% | Offshore wind expansion, oil & gas recovery |
| 2027 | $3.12 mil millones | 9.9% | Inversión en infraestructura en la región APAC |
| 2028 | $3.45 mil millones | 10.6% | Aumento de la exploración en aguas profundas |
| 2029 | $3.82 mil millones | 10.7% | El crecimiento de las telecomunicaciones submarinas |
| 2030 | 1,421 mil millones | 10.2% | Madurez de la energía eólica marina |
| 2031 | 1,445 mil millones | 8.1% | Consolidación del mercado |
| 2032 | $4.92 mil millones | 8.1% | Aplicaciones emergentes |
Análisis de la madurez del mercado:
El mercado de los conectores submarinos está pasando de una fase de crecimiento a una de madurez en las regiones desarrolladas (América del Norte, Europa), mientras que mantiene un fuerte crecimiento en los mercados emergentes (Asia-Pacífico, Oriente Medio, América Latina).
Madurez regional:
| Región | Etapa de madurez | Tasa de crecimiento | Características del mercado |
|---|---|---|---|
| América del Norte | Adulto | 6.5% | Demanda de sustitución, actualizaciones tecnológicas |
| Europa | Adulto | 7.2% | Liderazgo en energía eólica marina, factores normativos |
| Asia-Pacífico | Crecimiento | 12.8% | Expansión de las infraestructuras, centro de fabricación |
| Oriente Medio | Crecimiento | 8.9% | Oil & gas investment, diversification |
| América Latina | En auge | 7.4% | Desarrollo de la zona presalina, energías renovables |
1.3 Dinámica del mercado
Factores de crecimiento:
1. Expansión de la energía eólica marina
El mercado mundial de la energía eólica marina está experimentando un crecimiento exponencial, y se prevé que la capacidad instalada alcance los 380 GW en 2032, frente a los 75 GW de 2026.
Repercusión en el mercado de los conectores:
– Each offshore wind turbine requires 15-25 underwater connectors
– Floating wind platforms require 40-60 connectors per unit
– Substation connections add 200-500 connectors per farm
– Array cables require connectors at each turbine interface
Oportunidad de mercado:
Demanda de conectores para energía eólica marina (2026-2032): 2026: 75 GW × 20 conectores/GW = 1,5 millones de conectores 2032: 380 GW × 20 conectores/GW = 7,6 millones de conectores Crecimiento: aumento del 4061 % en el volumen de conectores
2. Exploración de petróleo y gas en aguas profundas
A pesar de las presiones de la transición energética, el petróleo y el gas en aguas profundas siguen siendo estratégicamente importantes, con inversiones previstas por valor de 1 billón 400 000 millones de dólares hasta 2032.
Proyectos clave que impulsan la demanda:
– Guyana-Stabroek block (ExxonMobil)
– Brazil pre-salt fields (Petrobras)
– West Africa deepwater developments
– Gulf of Mexico ultra-deepwater projects
Requisitos de los conectores:
– High-pressure ratings (up to 10,000 psi)
– Corrosion resistance for 25+ year service life
– Hybrid power+data+fiber optic capabilities
– Remote operability (ROV-mateable)
3. Infraestructura de telecomunicaciones submarina
El crecimiento del consumo mundial de datos (una tasa compuesta de crecimiento anual del 351 % y del 3 % en el tercer trimestre) impulsa el despliegue de cables submarinos, con más de 500 000 km de cable nuevo previstos hasta 2032.
Repercusión en el mercado:
– Cable landing stations require specialized connectors
– Branching units need reliable wet-mate solutions
– Cable repair operations drive replacement demand
– Emerging markets expanding connectivity infrastructure
Factores que limitan el mercado:
1. Elevada inversión inicial
Los sistemas de conectores submarinos suponen un gasto de capital considerable:
– Premium wet-mate connectors: $5,000-$50,000 per unit
– Installation and termination: 30-50% of connector cost
– Testing and qualification: $50,000-$200,000 per project
– Total system cost: Often exceeds $1 million for large installations
Repercusión: Sensibilidad al precio en los mercados emergentes, preferencia por alternativas más económicas.
2. Complejidad técnica y cualificación
Requisitos de titulación:
– DNV-GL, API, or equivalent certification
– 25+ year design life validation
– Extensive testing (pressure, temperature, cycling)
– Field trial periods (12-24 months)
Repercusión en la línea temporal:
– New product development: 18-36 months
– Qualification testing: 12-18 months
– Customer approval: 6-12 months
– Total time to market: 3-5 years
3. Vulnerabilidades de la cadena de suministro
Dependencias críticas de materiales:
– Titanium (aerospace and defense competition)
– Rare earth elements (magnet production)
– High-grade stainless steel (specialized mills)
– Optical fiber (limited suppliers)
Concentración geográfica:
– 65% of titanium production: China, Japan, Russia
– 80% of rare earth processing: China
– Limited redundancy creates supply risk
Capítulo 2: Análisis de segmentos
2.1 Energía eólica marina (el segmento de más rápido crecimiento)
Tamaño y previsiones del mercado:
| Año | Tamaño del mercado | Porcentaje del total | Tasa de crecimiento anual compuesto |
|---|---|---|---|
| 2026 | 1.490 millones | 31.3% | – |
| 2028 | $1.18 mil millones | 34.2% | 15.3% |
| 2030 | 1 TP 4 T 1.520 millones | 36.1% | 13.5% |
| 2032 | $ 1.850 millones | 37.6% | 13.0% |
Desglose de la solicitud:
| Solicitud | Número de conectores por unidad | Demanda en 2026 | Demanda en 2032 |
|---|---|---|---|
| Turbinas de fondo fijo | 15-25 | 900,000 | 3,8 millones |
| Plataformas flotantes | 40-60 | 48,000 | 480,000 |
| Subestaciones marinas | 200-500 | 12,000 | 75,000 |
| Cables de matriz | 2-4 por turbina | 600,000 | 3,0 millones |
| Cables de exportación | 10-20 por granja | 3,000 | 15,000 |
Tendencias tecnológicas:
1. Valores nominales de tensión más altos
La transición de sistemas de 33 kV a sistemas de 66 kV y 132 kV requiere:
– Enhanced insulation design
– Improved partial discharge performance
– Larger conductor cross-sections
– Specialized termination techniques
2. Aplicaciones de cables dinámicos
La energía eólica flotante plantea nuevos requisitos para los cables:
– Fatigue-resistant connector designs
– Bend stiffener integration
– Motion compensation features
– Enhanced strain relief
3. Iniciativas de normalización
El sector trabaja en pro de la estandarización de los conectores:
– IEC 61892 series for offshore wind
– Common interface specifications
– Interoperability requirements
– Reduced customization costs
2.2 Petróleo y gas (segmento más grande, crecimiento moderado)
Tamaño y previsiones del mercado:
| Año | Tamaño del mercado | Porcentaje del total | Tasa de crecimiento anual compuesto |
|---|---|---|---|
| 2026 | $1.12 mil millones | 39.4% | – |
| 2028 | $1.28 mil millones | 37.1% | 6.9% |
| 2030 | $1.43 mil millones | 33.9% | 5.7% |
| 2032 | 1 TP 4 T 1.580 millones | 32.1% | 5.9% |
Desglose de la solicitud:
| Solicitud | Cuota de mercado | Tasa de crecimiento | Requisitos clave |
|---|---|---|---|
| Sistemas de producción submarina | 45% | 4.2% | Alta presión, larga vida útil |
| Sistemas ROV/AUV | 25% | 8.5% | Wet-mate, modularidad |
| Procesamiento submarino | 15% | 12.0% | Energía + datos + hidráulica |
| Intervención en pozos | 10% | 3.5% | Conexión rápida, fiabilidad |
| Estudio e inspección | 5% | 6.8% | Ligero y portátil |
Dinámica regional:
| Región | Cuota de mercado | Perspectivas de crecimiento | Proyectos destacados |
|---|---|---|---|
| Mar del Norte | 22% | Estable | Desmantelamiento, prolongación de la vida útil |
| Golfo de México | 18% | Moderado | Expansión en aguas profundas |
| Brasil | 15% | Fuerte | Desarrollo presal |
| África Occidental | 12% | Fuerte | Nuevos descubrimientos |
| Oriente Medio | 10% | Moderado | Optimización de terrenos abandonados |
| Asia-Pacífico | 15% | Fuerte | Exploración en aguas profundas |
| Otros | 8% | Variable | Oportunidades emergentes |
2.3 Telecomunicaciones (crecimiento constante)
Tamaño y previsiones del mercado:
| Año | Tamaño del mercado | Porcentaje del total | Tasa de crecimiento anual compuesto |
|---|---|---|---|
| 2026 | 1.042 millones | 18.3% | – |
| 2028 | 1.440 millones de TP4T | 18.5% | 10.9% |
| 2030 | 1.478 millones | 18.5% | 10.3% |
| 2032 | 1.042 millones | 18.7% | 9.9% |
Factores de crecimiento:
- Explosión del consumo de datos
- Tráfico global de IP: 3,3 ZB/año (2026) → 12,5 ZB/año (2032)
- Transmisión de vídeo: 75% del tráfico total
- Requisitos de backhaul para 5G
- Expansión de la computación en la nube
- Conectividad en los mercados emergentes
- África: 50 000 km de cable nuevo (2026-2032)
- Sudeste Asiático: 80 000 km de cable nuevo
- Islas del Pacífico: Iniciativas de conectividad
- Rutas árticas: El cambio climático abre nuevas posibilidades
- Actualizaciones del sistema de cable
- Aumentos de capacidad en las rutas existentes
- Incorporación de unidades de ramificación
- Modernización de la estación de aterrizaje
- Demanda de reparación y mantenimiento
Capítulo 3: Análisis regional
3.1 Asia-Pacífico (región dominante)
Panorama general del mercado:
| Sistema métrico | 2026 | 2032 | Tasa de crecimiento anual compuesto |
|---|---|---|---|
| Tamaño del mercado | 1 TP 4 T 1 080 millones | $2.21 mil millones | 12.8% |
| Cuota de mercado | 38% | 45% | – |
| Países clave | China, Japón, Corea del Sur, Singapur | – | – |
Análisis del mercado chino:
Tamaño del mercado: 1,452 millones (2026) → 1,415 mil millones (2032)
Factores de crecimiento:
– Offshore wind: 55 GW installed (2026) → 150 GW (2032)
– Deepwater oil & gas: South China Sea development
– Telecommunications: Belt and Road cable projects
– Domestic manufacturing expansion
Panorama competitivo:
– Rising domestic manufacturers (HYSF, SubConn China, local players)
– Government support for import substitution
– Cost advantage in manufacturing
– Improving technology capabilities
Análisis del mercado japonés:
Tamaño del mercado: $280 millones (2026) → $420 millones (2032)
Factores de crecimiento:
– Floating offshore wind initiatives
– Earthquake monitoring networks
– Subsea telecommunications hub
– Aging infrastructure replacement
Características principales:
– Premium quality requirements
– Long-term supplier relationships
– Technology leadership in specific segments
– High barriers to entry
3.2 Europa (mercado maduro, liderazgo en energía eólica marina)
Panorama general del mercado:
| Sistema métrico | 2026 | 2032 | Tasa de crecimiento anual compuesto |
|---|---|---|---|
| Tamaño del mercado | 1.045 millones | $1.32 mil millones | 7.6% |
| Cuota de mercado | 30% | 27% | – |
| Países clave | Reino Unido, Alemania, Noruega, Dinamarca | – | – |
Liderazgo en energía eólica marina:
Europa lidera el sector eólico marino a nivel mundial con 35 GW instalados (2026) y tiene como objetivo alcanzar los 150 GW para 2032.
Mercados clave:
| País | Capacidad para 2026 | Objetivo para 2032 | Oportunidad de conexión |
|---|---|---|---|
| Reino Unido | 14 GW | 50 GW | $180M → $650M |
| Alemania | 8 GW | 30 GW | $120M → $400M |
| Dinamarca | 2,5 GW | 8 GW | $40M → $130M |
| Países Bajos | 3 GW | 12 GW | $50M → $200M |
| Noruega | 0,5 GW | 5 GW | $10M → $100M |
Factores normativos:
- Pacto Verde Europeo: Neutralidad en carbono para 2050
- REPowerEU: Aceleración de la independencia energética
- Objetivos nacionales en materia de energía renovable
- Mandatos de inversión en infraestructura de la red
3.3 América del Norte (crecimiento constante)
Panorama general del mercado:
| Sistema métrico | 2026 | 2032 | Tasa de crecimiento anual compuesto |
|---|---|---|---|
| Tamaño del mercado | 1.042 millones | 1.042 millones | 6.8% |
| Cuota de mercado | 22% | 19% | – |
| Países clave | EE. UU., Canadá | – | – |
Dinámica del mercado estadounidense:
Energía eólica marina:
– East Coast development: 30 GW target by 2030
– Inflation Reduction Act incentives
– Supply chain localization requirements
– Jones Act compliance for installation
Petróleo y gas:
– Gulf of Mexico: Continued deepwater investment
– Decommissioning activities in mature fields
– Subsea processing technology adoption
– Digitalization and monitoring systems
Telecomunicaciones:
– Trans-Atlantic cable upgrades
– Domestic submarine cable networks
– Data center connectivity
– Government and defense applications
Capítulo 4: Panorama competitivo
4.1 Concentración del mercado
Cuota de mercado por segmento:
| Nivel | Empresas | Cuota combinada | Características |
|---|---|---|---|
| Nivel 1 | TE Connectivity, SubConn, MacArtney | 45% | Alcance global, gama completa de productos, precios de gama alta |
| Nivel 2 | HYSF, Oceanología, Seacon | 30% | Fortaleza regional, precios competitivos, capacidades en expansión |
| Nivel 3 | Especialistas locales/regionales | 25% | Enfoque en un nicho, liderazgo en costos, alcance limitado |
Tendencias de consolidación del mercado:
Conductores:
– Customer preference for single-source suppliers
– R&D cost pressures
– Geographic expansion requirements
– Technology convergence (power+data+fiber)
Actividad prevista (2026-2032):
– 3-5 major acquisitions (Tier 1 acquiring Tier 2)
– 8-12 mid-market consolidations
– Exit of non-competitive players
– New entrants from adjacent industries
4.2 Análisis de los principales actores
TE Connectivity (líder del mercado):
| Sistema métrico | Valor |
|---|---|
| Cuota de mercado | 18% |
| Ingresos (negativos) | $510 millones |
| R&D Investment | 8% de ingresos |
| Fabricación | 12 centros en todo el mundo |
| Puntos fuertes | Marca, tecnología, distribución |
Prioridades estratégicas:
– Offshore wind expansion
– Electrification trends
– Digital connectivity solutions
– Sustainability initiatives
SubConn (Oceanology International):
| Sistema métrico | Valor |
|---|---|
| Cuota de mercado | 15% |
| Ingresos (negativos) | 1.425 millones |
| Especialización | Conectores Wet-mate |
| Mercados clave | Oil & gas, defense, scientific |
| Puntos fuertes | Liderazgo tecnológico, fiabilidad |
Novedades recientes:
– New wet-mate fiber optic series launch
– Expansion in Asia-Pacific manufacturing
– Strategic partnerships with ROV manufacturers
– Investment in automation and testing
HYSF Subsea (competidor en auge):
| Sistema métrico | Valor |
|---|---|
| Cuota de mercado | 8% |
| Ingresos (negativos) | 1.425 millones |
| Tasa de crecimiento | 25% Tasa de crecimiento anual compuesto |
| Mercados clave | Asia-Pacífico, energía eólica marina |
| Puntos fuertes | Competitividad en los costos, capacidad de respuesta |
Ventajas competitivas:
– Integrated manufacturing (cost control)
– Rapid customization capabilities
– Strong customer support
– Competitive pricing (30-40% below Tier 1)
4.3 Estrategias competitivas
Jugadores de nivel 1:
– Technology leadership and innovation
– Premium positioning and pricing
– Full-system solutions
– Long-term customer partnerships
– Geographic expansion
Jugadores de nivel 2:
– Value positioning (quality + price)
– Niche segment focus
– Regional market dominance
– Customer responsiveness
– Strategic partnerships
Jugadores de nivel 3:
– Cost leadership
– Local market knowledge
– Specialized applications
– Quick turnaround
– Flexible terms
Capítulo 5: Tendencias tecnológicas
5.1 Avances en los conectores Wet-Mate
Crecimiento del mercado:
| Año | Mercado Wet-Mate | % del total | Tasa de crecimiento anual compuesto |
|---|---|---|---|
| 2026 | 1.480 millones | 24% | – |
| 2028 | 1.490 millones | 26% | 14.5% |
| 2030 | 1 TP 4 T 1 150 millones | 27% | 13.5% |
| 2032 | $1.45 mil millones | 30% | 15.2% |
Avances tecnológicos:
1. Potencia nominal más alta
– From 500V to 3,000V+ capabilities
– Increased current capacity (up to 400A)
– Improved heat dissipation
– Enhanced safety features
2. Integración de fibra óptica
– Multi-fiber wet-mate (up to 48 fibers)
– Expanded beam technology
– Lower insertion loss (<0.5 dB)
– Improved contamination tolerance
3. Soluciones híbridas
– Power + data + fiber in single connector
– Reduced installation complexity
– Lower total system cost
– Improved reliability
5.2 Digitalización y monitoreo
Tendencias en conectores inteligentes:
Sensores integrados:
– Temperature monitoring
– Pressure sensing
– Moisture detection
– Contact resistance measurement
– Mating cycle counting
Conectividad:
– IoT integration
– Wireless data transmission
– Cloud-based monitoring platforms
– Predictive maintenance algorithms
Repercusión en el mercado:
– Premium pricing (20-40% higher)
– Reduced downtime
– Extended service life
– New service revenue streams
5.3 Iniciativas de sostenibilidad
Consideraciones medioambientales:
Selección de materiales:
– Recyclable materials preference
– Reduced rare earth dependency
– Bio-based polymer research
– Lower carbon footprint manufacturing
Diseño para una larga vida útil:
– 30+ year design life targets
– Repairability and refurbishment
– Upgradeability features
– End-of-life recycling programs
Cumplimiento normativo:
– REACH compliance (EU)
– RoHS compliance
– Conflict minerals reporting
– Carbon footprint disclosure
Capítulo 6: Oportunidades de inversión
6.1 Segmentos de alto crecimiento
1. Conectores flotantes para parques eólicos marinos
Oportunidad de mercado:
– 2026: $48 million
– 2032: $580 million
– CAGR: 51%
Justificación de la inversión:
– Early-stage market with high growth
– Technology differentiation opportunities
– Premium pricing potential
– Strategic importance for energy transition
Requisitos principales:
– Dynamic cable compatibility
– Fatigue resistance (10M+ cycles)
– Corrosion protection
– Quick installation features
2. Centros de datos submarinos
Oportunidad de mercado:
– 2026: $15 million
– 2032: $320 million
– CAGR: 67%
Justificación de la inversión:
– Emerging application with exponential growth
– High-value, specialized requirements
– First-mover advantages
– Technology leadership potential
Requisitos principales:
– High-density power distribution
– High-speed data connectivity
– Cooling system integration
– Rapid deployment capabilities
3. Sistemas de acuicultura
Oportunidad de mercado:
– 2026: $35 million
– 2032: $180 million
– CAGR: 31%
Justificación de la inversión:
– Sustainable protein production growth
– Automation and monitoring trends
– Moderate technical barriers
– Geographic diversification
Requisitos principales:
– Corrosion resistance (saltwater)
– Biofouling prevention
– Cost-effectiveness
– Easy maintenance
6.2 Oportunidades geográficas
1. Sudeste Asiático
Tesis de inversión:
– Rapid offshore wind development
– Oil & gas exploration expansion
– Telecommunications infrastructure
– Manufacturing cost advantages
Tamaño del mercado: $180 millones (2026) → $520 millones (2032)
Países clave:
– Vietnam: 20 GW offshore wind target
– Philippines: Renewable energy expansion
– Indonesia: Archipelago connectivity
– Thailand: Manufacturing hub
2. América Latina
Tesis de inversión:
– Brazil pre-salt oil & gas
– Chile offshore wind potential
– Caribbean telecommunications
– Underdeveloped competition
Tamaño del mercado: 1.419 millones (2026) → 2.800 millones (2032)
Países clave:
– Brazil: Deepwater production
– Chile: Renewable energy leader
– Colombia: Exploration activity
– Mexico: Energy sector reforms
6.3 Oportunidades de fusiones y adquisiciones
Perfiles objetivo:
Adquisiciones tecnológicas:
– Wet-mate fiber optic specialists
– Smart connector startups
– Testing and qualification firms
– Software/monitoring platforms
Adquisiciones geográficas:
– Asia-Pacific manufacturers
– European niche players
– North American service providers
– Emerging market distributors
Objetivos de consolidación:
– Tier 2 players with complementary portfolios
– Regional leaders with strong customer relationships
– Technology specialists with IP portfolios
– Manufacturing assets with cost advantages
Índices de referencia de valoración:
| Sistema métrico | Gama |
|---|---|
| Múltiplo de ingresos | 2.5x – 4.5x |
| Múltiplo del EBITDA | 10x – 16x |
| Prima por tecnología | +20-40% |
| Prima por posición en el mercado | +15-30% |
Capítulo 7: Análisis de riesgos
7.1 Riesgos de mercado
1. Incertidumbre en materia de políticas sobre energía eólica marina
Riesgo: Los cambios en las ayudas gubernamentales podrían frenar el desarrollo de la energía eólica marina.
Medidas de mitigación:
– Geographic diversification
– Application diversification
– Monitor policy developments
– Scenario planning
Probabilidad: Medio
Repercusión: Alto
2. Transición energética en el sector del petróleo y el gas
Riesgo: Una transición energética acelerada podría reducir la inversión en petróleo y gas.
Medidas de mitigación:
– Focus on deepwater (last to decline)
– Emphasize efficiency and digitalization
– Diversify into renewables
– Life-extension and decommissioning markets
Probabilidad: Medio-alto
Repercusión: Medio
3. Volatilidad de los precios de las materias primas
Riesgo: Las fluctuaciones en los precios del titanio, el cobre y las tierras raras afectan a los márgenes.
Medidas de mitigación:
– Long-term supply agreements
– Hedging strategies
– Design optimization (material reduction)
– Alternative material research
Probabilidad: Alto
Repercusión: Medio
7.2 Riesgos tecnológicos
1. Tecnología disruptiva
Riesgo: Las nuevas tecnologías de conexión podrían sustituir a los conectores tradicionales.
Ejemplos:
– Wireless power transfer
– Optical wireless communication
– Inductive coupling systems
Medidas de mitigación:
– R&D investment (8-10% of revenue)
– Technology scanning and monitoring
– Strategic partnerships
– Acquisition of innovators
Probabilidad: Bajo-Medio
Repercusión: Alto
2. Fallos en la calificación
Riesgo: Los fallos en los productos durante la fase de calificación perjudican la reputación y los ingresos.
Medidas de mitigación:
– Robust testing protocols
– Conservative design margins
– Phased rollout approach
– Comprehensive documentation
Probabilidad: Bajo
Repercusión: Alto
7.3 Riesgos relacionados con la competencia
1. Competencia de precios
Riesgo: Los precios agresivos de los fabricantes de bajo costo ejercen presión sobre los márgenes.
Medidas de mitigación:
– Value-based differentiation
– Total cost of ownership focus
– Service and support excellence
– Technology leadership
Probabilidad: Alto
Repercusión: Medio
2. Concentración de clientes
Riesgo: La dependencia de los principales clientes genera vulnerabilidad.
Medidas de mitigación:
– Customer diversification
– Long-term agreements
– Multi-year contracts
– Geographic balance
Probabilidad: Medio
Repercusión: Medio-alto
Capítulo 8: Recomendaciones estratégicas
8.1 Para fabricantes
Medidas a corto plazo (2026-2027):
- Ampliación de la capacidad
- Invertir en capacidad de fabricación para la energía eólica marina
- Automatizar líneas de producción de gran volumen
- Establecer instalaciones de montaje regionales
- Crear reservas estratégicas de inventario
- Optimización de la cartera de productos
- Dar prioridad al desarrollo de conectores «wet-mate» e híbridos
- Ampliar las líneas de productos específicas para la energía eólica marina
- Mejorar las capacidades de monitoreo digital
- Desarrollar segmentos de valor con costes optimizados
- Desarrollo del mercado
- Reforzar la presencia en Asia-Pacífico
- Desarrollar canales en mercados emergentes
- Desarrollar capacidades de ingeniería de aplicaciones
- Invierte en formación y asistencia al cliente
Estrategia a largo plazo (2028-2032):
- Liderazgo tecnológico
- Invierta en tecnologías de conectores de última generación
- Desarrollar plataformas de conectores inteligentes
- Impulsar innovaciones en materia de sostenibilidad
- Crear una cartera de propiedad intelectual
- Posicionamiento estratégico
- Considere la posibilidad de realizar fusiones y adquisiciones para subsanar las carencias de capacidad
- Evaluar las oportunidades de integración vertical
- Establecer alianzas en el ecosistema
- Construir la marca y la reputación
- Excelencia operativa
- Implementar la fabricación ajustada
- Optimizar la resiliencia de la cadena de suministro
- Invierte en la transformación digital
- Desarrollar el talento y las capacidades
8.2 Para inversores
Temas de inversión:
- Exposición a la energía eólica marina
- Empresas con una sólida cartera de proyectos de energía eólica marina
- Proveedores de los principales fabricantes de turbinas
- Proveedores de tecnología para la energía eólica flotante
- Proveedores de instalación y servicios
- Líderes tecnológicos
- Especialistas en conectores Wet-mate
- Innovadores en conectores inteligentes
- Proveedores de soluciones híbridas
- Expertos en ensayos y certificación
- Expansión geográfica
- Fabricantes de Asia-Pacífico
- Empresas con presencia en mercados emergentes
- Líderes en distribución regional
- Beneficiarios del contenido local
Consideraciones sobre la valoración:
| Factor | Premium | Descuento |
|---|---|---|
| Exposición a la energía eólica marina | +20-30% | -10-20% |
| Liderazgo tecnológico | +15-25% | -15-25% |
| Diversificación geográfica | +10-15% | -10-15% |
| Concentración de clientes | – | -20-30% |
| Perfil de márgenes | +15-20% | -15-20% |
8.3 Para usuarios finales
Estrategia de adquisiciones:
- Calificación de proveedores
- Evaluar el costo total de propiedad
- Evaluar la coherencia de la hoja de ruta tecnológica
- Analizar la estabilidad financiera
- Consulte las instalaciones de referencia
- Estructura del contrato
- Acuerdos marco a largo plazo
- Niveles de precios basados en el volumen
- Incentivos basados en el rendimiento
- Mecanismos de reparto de riesgos
- Resiliencia de la cadena de suministro
- Artículos críticos de múltiples fuentes
- Mantener un inventario estratégico
- Desarrollar opciones de abastecimiento local
- Supervisar el estado de los proveedores
Selección de tecnología:
- Definición de requisitos
- Definir las especificaciones reales frente a las deseadas
- Ten en cuenta los costos del ciclo de vida
- Evaluar las oportunidades de estandarización
- Planificar futuras actualizaciones
- Enfoque de calificación
- Aprovechar los estándares del sector
- Opte por soluciones probadas
- Encontrar el equilibrio entre la innovación y el riesgo
- Justificación de la decisión
Conclusión
El mercado de los conectores submarinos ofrece interesantes oportunidades de crecimiento hasta 2032, impulsadas por la expansión de la energía eólica marina, la inversión sostenida en petróleo y gas, y la expansión de la infraestructura de telecomunicaciones submarinas. Con una tasa compuesta de crecimiento anual (CAGR) prevista del 9,61 %, el mercado pasará de 1,284 billones de dólares en 2026 a 1,492 billones de dólares en 2032.
Puntos clave sobre inversiones:
- La energía eólica marina es el motor del crecimiento – 13% CAGR, transforming market dynamics
- Aumenta el dominio de Asia-Pacífico – From 38% to 45% market share
- La evolución tecnológica se acelera – Wet-mate, hybrid, and smart connectors
- Se prevé una consolidación – 3-5 major acquisitions through 2032
- La sostenibilidad se está convirtiendo en un factor fundamental – Regulatory and customer pressure
Factores de éxito:
- Innovación tecnológica y diferenciación
- Diversificación geográfica y de aplicaciones
- Excelencia operativa y competitividad en los costos
- Alianzas estratégicas con clientes
- Sostenibilidad y cumplimiento normativo
Perspectivas finales:
El mercado de los conectores submarinos ofrece rentabilidades atractivas ajustadas al riesgo para los inversionistas, los fabricantes y las partes interesadas que abordan la transición con prudencia. Aunque existen desafíos —como la incertidumbre política, las presiones de la transición energética y la dinámica competitiva—, los factores fundamentales que impulsan el crecimiento siguen siendo sólidos.
Las empresas que inviertan en liderazgo tecnológico, excelencia operativa y posicionamiento estratégico obtendrán un valor desproporcionado a medida que el mercado evolucione. Los próximos seis años marcarán la diferencia entre ganadores y perdedores, por lo que las decisiones estratégicas que se tomen hoy serán fundamentales para el éxito a largo plazo.
Apéndice: Tablas de datos de mercado
A.1 Tamaño del mercado por segmento (2026-2032)
| Segmento | 2026 ($M) | 2028 ($M) | 2030 ($M) | 2032 ($M) | Tasa de crecimiento anual compuesto |
|---|---|---|---|---|---|
| Eólica marina | 890 | 1,180 | 1,520 | 1,850 | 13.0% |
| Oil & Gas | 1,120 | 1,280 | 1,430 | 1,580 | 5.9% |
| Telecomunicaciones | 520 | 640 | 780 | 920 | 9.9% |
| Defense & Naval | 180 | 210 | 245 | 285 | 8.0% |
| Científico | 85 | 105 | 130 | 160 | 11.1% |
| Acuicultura | 35 | 65 | 115 | 180 | 31.4% |
| Otros | 10 | 15 | 20 | 25 | 16.5% |
| Total | 2,840 | 3,495 | 4,240 | 4,920 | 9.6% |
A.2 Tamaño del mercado por región (2026-2032)
| Región | 2026 ($M) | 2028 ($M) | 2030 ($M) | 2032 ($M) | Tasa de crecimiento anual compuesto |
|---|---|---|---|---|---|
| Asia-Pacífico | 1,080 | 1,390 | 1,740 | 2,210 | 12.8% |
| Europa | 850 | 990 | 1,150 | 1,320 | 7.6% |
| América del Norte | 620 | 720 | 830 | 920 | 6.8% |
| Middle East & Africa | 180 | 215 | 260 | 310 | 9.5% |
| América Latina | 110 | 150 | 205 | 280 | 16.9% |
| Total | 2,840 | 3,465 | 4,185 | 5,040 | 9.6% |
A.3 Resumen de los principales indicadores de mercado
| Sistema métrico | 2026 | 2032 | Cambiar |
|---|---|---|---|
| Tamaño total del mercado | $2.84B | $4.92B | +73% |
| Cuota de la energía eólica marina | 31% | 38% | +7 puntos |
| Cuota de Asia-Pacífico | 38% | 45% | +7 puntos |
| Wet-Mate Compartir | 24% | 30% | +6 puntos |
| Los 3 principales en cuota de mercado | 41% | 48% | +7 puntos |
| Precio medio | $450 | $420 | -7% |
| R&D Intensity | 7.2% | 8.5% | +1,3 puntos |
Acerca de este informe:
Este análisis de mercado ha sido elaborado por HYSF Subsea a partir de estudios del sector, datos de mercado y análisis de expertos. Todas las cifras son estimaciones basadas en la información disponible y pueden diferir de los resultados reales.
Para más información:
Si desea hablar sobre las oportunidades de mercado o solicitar un análisis detallado del segmento, póngase en contacto con nuestro equipo en [email protected] o visite /market-analysis/.
Recursos relacionados:
– Soluciones de energía eólica marina
– Soluciones para el sector del petróleo y el gas
– Servicios de ingeniería a medida
– Contáctenos